Elecciones en Brasil: qué escenarios económicos se abren ante la victoria de Flávio Bolsonaro y cómo impacta en Argentina
Lunes 05 de
Octubre 2026
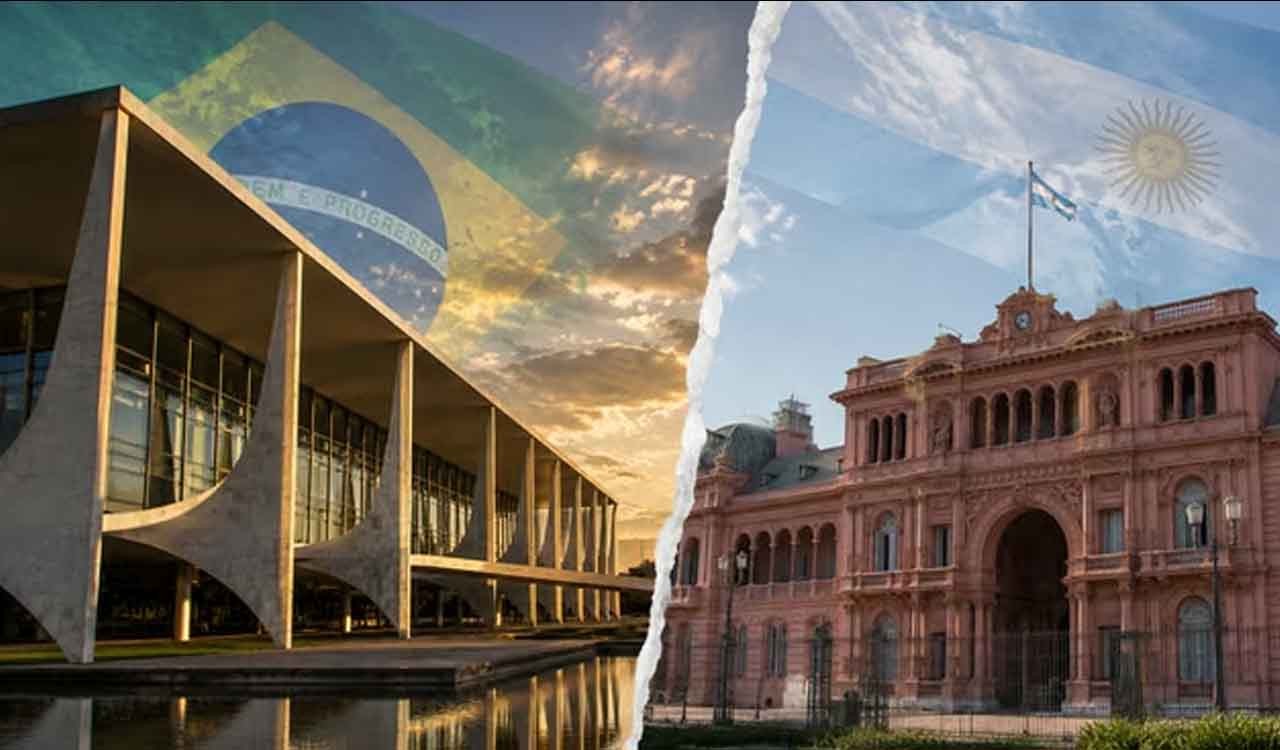
La definición presidencial en Brasil pone en juego dos ritmos distintos de ajuste fiscal, con efectos sobre la actividad, las tasas y el real. Para la Argentina, la clave estará en cómo esas variables se trasladen al comercio bilateral, la competitividad industrial y las inversiones.
Brasil fue a las urnas este domingo 4 de octubre para la primera vuelta de las elecciones presidenciales, en la que Flávio Bolsonaro se alzó con la victoria. De todas maneras, no logró evitar el balotaje con Lula Da Silva, que se realizará el 25 del mismo mes, cuando quedará definido quién ocupará la Presidencia por los próximos cuatro años.
Bolsonaro presentó una propuesta económica orientada a una consolidación fiscal más gradual, con mayor sostén del gasto social y de la inversión pública.
La elección brasileña también tiene consecuencias directas para la Argentina, porque no solo definirá al próximo presidente, sino también el rumbo de una economía estrechamente vinculada con la actividad local.
Así, las diferencias entre ambos candidatos pueden traducirse en distintos escenarios para, por ejemplo, el crecimiento de Brasil, las tasas de interés y la cotización del real, variables con impacto sobre el comercio bilateral y la competitividad argentina.
Federico Vaccarezza, especialista en economía internacional y relaciones Brasil-Argentina advierte que “lo que decidan en Brasilia y San Pablo tiene implicancias directas para Buenos Aires” y que, en un contexto de mayor fragilidad local, “lo último que necesita la economía argentina es un frenazo de la economía brasileña”.
Brasil llega a la elección con una economía todavía en expansión, aunque con señales cada vez más claras de moderación. El PBI avanzó 0,5% trimestral y 2% interanual en el segundo trimestre, mientras que el IBC-Br, un indicador mensual del Banco Central de Brasil que funciona como termómetro de la actividad económica, retrocedió en junio y julio, una señal de desaceleración frente al mayor dinamismo observado al comienzo del año.
De cara a 2027, Gustavo Pérego, director de ABECEB, anticipó que “en cualquiera de los dos casos, la economía brasileña se enfriará”, aunque la magnitud de esa desaceleración dependerá del resultado electoral. Con Lula, el ajuste sería más gradual y permitiría sostener mejor la demanda, mientras que con Flávio Bolsonaro el enfriamiento sería mayor durante el primer año, aunque podría abrir una recuperación más rápida si el programa consigue respaldo político.
En esa misma línea, Joao Alfredo Nyegray, especialista en negocios internacionales de la Pontificia Universidad Católica de Paraná en Brasil, sostuvo que bajo Lula la continuidad de las transferencias y de la inversión pública podría favorecer la actividad en el corto plazo, aunque ese impulso encontraría límites si la economía opera con poca capacidad ociosa. Con Flávio, en cambio, una corrección más rápida del gasto implicaría inicialmente una menor expansión de la demanda pública.
A esa diferencia entre ambos escenarios se suma, además, el efecto de las condiciones monetarias actuales. Vaccarezza remarca en este sentido que la política restrictiva del Banco Central contribuye a contener la inflación, pero al mismo tiempo “ralentiza el crecimiento”.
La desaceleración convive, justamente, con condiciones monetarias todavía restrictivas. La tasas de referencia de política monetaria, la Selic, se ubica en 13,75%, mientras que el índice oficial de precios al consumidor (IPCA) acumuló 4,22% interanual en agosto y su medición adelantada, el IPCA-15, llegó a 4,47% en septiembre.
Para Vaccarezza, esa brecha entre tasas e inflación mantiene atractivo el carry trade y ayuda a sostener los flujos de capital, aunque también encarece el financiamiento y enfría la actividad.
Hacia adelante, ABECEB proyecta para fines de 2027 una inflación del 4%, una Selic del 11,75% y un real cercano a R$5,23 por dólar. Sin embargo, Pérego advierte que ese sendero dependerá de la credibilidad fiscal del próximo gobierno. Una continuidad de Lula sin señales convincentes podría presionar al real y limitar la baja de tasas, mientras que con Flávio, un programa creíble podría generar inicialmente el efecto contrario.
Aun así, Nyegray advierte que la relación no es automática. La evolución del real también dependerá del riesgo fiscal, los flujos de capitales, la política monetaria estadounidense, las materias primas y el contexto internacional. Por eso, la elección puede modificar las expectativas, pero no determina por sí sola la trayectoria cambiaria.
Es precisamente en el frente fiscal donde aparece la principal diferencia entre ambos escenarios. Según Nyegray, Lula buscaría una consolidación gradual, preservando programas sociales e inversión pública y apoyándose más en mayores ingresos y en la revisión de beneficios tributarios. El riesgo es que ese camino alivie las cuentas sin resolver el crecimiento estructural del gasto.
Flávio, en cambio, propone una regla fiscal vinculada a la deuda/PBI, mayores restricciones a las erogaciones, privatizaciones y una reducción de la estructura estatal. Sin embargo, Nyegray advierte que ese ajuste solo sería sostenible si también alcanza a los gastos obligatorios, los subsidios y los privilegios, y si logra respaldo parlamentario.
Así, la elección no enfrenta dos modelos completamente opuestos, sino dos velocidades y mecanismos distintos de consolidación fiscal. En ambos casos, el resultado dependerá menos de las promesas que de la capacidad de transformar esas propuestas en medidas efectivas.
Bolsonaro presentó una propuesta económica orientada a una consolidación fiscal más gradual, con mayor sostén del gasto social y de la inversión pública.
La elección brasileña también tiene consecuencias directas para la Argentina, porque no solo definirá al próximo presidente, sino también el rumbo de una economía estrechamente vinculada con la actividad local.
Así, las diferencias entre ambos candidatos pueden traducirse en distintos escenarios para, por ejemplo, el crecimiento de Brasil, las tasas de interés y la cotización del real, variables con impacto sobre el comercio bilateral y la competitividad argentina.
Federico Vaccarezza, especialista en economía internacional y relaciones Brasil-Argentina advierte que “lo que decidan en Brasilia y San Pablo tiene implicancias directas para Buenos Aires” y que, en un contexto de mayor fragilidad local, “lo último que necesita la economía argentina es un frenazo de la economía brasileña”.
¿Cómo llega la economía de Brasil a la primera vuelta?
Crecimiento
Brasil llega a la elección con una economía todavía en expansión, aunque con señales cada vez más claras de moderación. El PBI avanzó 0,5% trimestral y 2% interanual en el segundo trimestre, mientras que el IBC-Br, un indicador mensual del Banco Central de Brasil que funciona como termómetro de la actividad económica, retrocedió en junio y julio, una señal de desaceleración frente al mayor dinamismo observado al comienzo del año.
De cara a 2027, Gustavo Pérego, director de ABECEB, anticipó que “en cualquiera de los dos casos, la economía brasileña se enfriará”, aunque la magnitud de esa desaceleración dependerá del resultado electoral. Con Lula, el ajuste sería más gradual y permitiría sostener mejor la demanda, mientras que con Flávio Bolsonaro el enfriamiento sería mayor durante el primer año, aunque podría abrir una recuperación más rápida si el programa consigue respaldo político.
En esa misma línea, Joao Alfredo Nyegray, especialista en negocios internacionales de la Pontificia Universidad Católica de Paraná en Brasil, sostuvo que bajo Lula la continuidad de las transferencias y de la inversión pública podría favorecer la actividad en el corto plazo, aunque ese impulso encontraría límites si la economía opera con poca capacidad ociosa. Con Flávio, en cambio, una corrección más rápida del gasto implicaría inicialmente una menor expansión de la demanda pública.
A esa diferencia entre ambos escenarios se suma, además, el efecto de las condiciones monetarias actuales. Vaccarezza remarca en este sentido que la política restrictiva del Banco Central contribuye a contener la inflación, pero al mismo tiempo “ralentiza el crecimiento”.
Tasas, inflación y real
La desaceleración convive, justamente, con condiciones monetarias todavía restrictivas. La tasas de referencia de política monetaria, la Selic, se ubica en 13,75%, mientras que el índice oficial de precios al consumidor (IPCA) acumuló 4,22% interanual en agosto y su medición adelantada, el IPCA-15, llegó a 4,47% en septiembre.
Para Vaccarezza, esa brecha entre tasas e inflación mantiene atractivo el carry trade y ayuda a sostener los flujos de capital, aunque también encarece el financiamiento y enfría la actividad.
Hacia adelante, ABECEB proyecta para fines de 2027 una inflación del 4%, una Selic del 11,75% y un real cercano a R$5,23 por dólar. Sin embargo, Pérego advierte que ese sendero dependerá de la credibilidad fiscal del próximo gobierno. Una continuidad de Lula sin señales convincentes podría presionar al real y limitar la baja de tasas, mientras que con Flávio, un programa creíble podría generar inicialmente el efecto contrario.
Aun así, Nyegray advierte que la relación no es automática. La evolución del real también dependerá del riesgo fiscal, los flujos de capitales, la política monetaria estadounidense, las materias primas y el contexto internacional. Por eso, la elección puede modificar las expectativas, pero no determina por sí sola la trayectoria cambiaria.
Política fiscal y monetaria: ¿qué propone cada uno?
Es precisamente en el frente fiscal donde aparece la principal diferencia entre ambos escenarios. Según Nyegray, Lula buscaría una consolidación gradual, preservando programas sociales e inversión pública y apoyándose más en mayores ingresos y en la revisión de beneficios tributarios. El riesgo es que ese camino alivie las cuentas sin resolver el crecimiento estructural del gasto.
Flávio, en cambio, propone una regla fiscal vinculada a la deuda/PBI, mayores restricciones a las erogaciones, privatizaciones y una reducción de la estructura estatal. Sin embargo, Nyegray advierte que ese ajuste solo sería sostenible si también alcanza a los gastos obligatorios, los subsidios y los privilegios, y si logra respaldo parlamentario.
Así, la elección no enfrenta dos modelos completamente opuestos, sino dos velocidades y mecanismos distintos de consolidación fiscal. En ambos casos, el resultado dependerá menos de las promesas que de la capacidad de transformar esas propuestas en medidas efectivas.
Con información de
Ámbito
Suscribite!
Y recibí las noticias más importantes!
Y recibí las noticias más importantes!
Nota22.com
LO MÁS VISTO
Empleadas domésticas: cuánto cobrarán en octubre con el nuevo aumento
El personal de casas particulares tendrá una suba del 1,7% en octubre y se incorporará al básico parte de la suma no remunerativa otorgada en agosto.
En las últimas cuatro semanas, hubo incrementos en alimentos de hasta 2,8%, según las consultoras privadas. Se suman las subas de finales de la semana pasada en los surtidores. Este combo de aumentos recientes le pone un piso al índice y desafía el objetivo del Gobierno.
El Ejecutivo lleva este martes al Consejo de Ministros un Real Decreto-ley con medidas urgentes para aliviar la emergencia habitacional pendiente desde julio y cuya tramitación se ha precipitado tras el desahucio de Maricarmen y las protestas posteriores
Milei intimó al gobierno británico a parar el proyecto Sea Lion; además, dijo que hay “un saqueo ilegal” de los recursos argentinos
