La victoria de Bolsonaro hizo caer el riesgo país y le dio aire a Milei, pero el mercado mantiene sus dudas sobre 2027
Martes 06 de
Octubre 2026
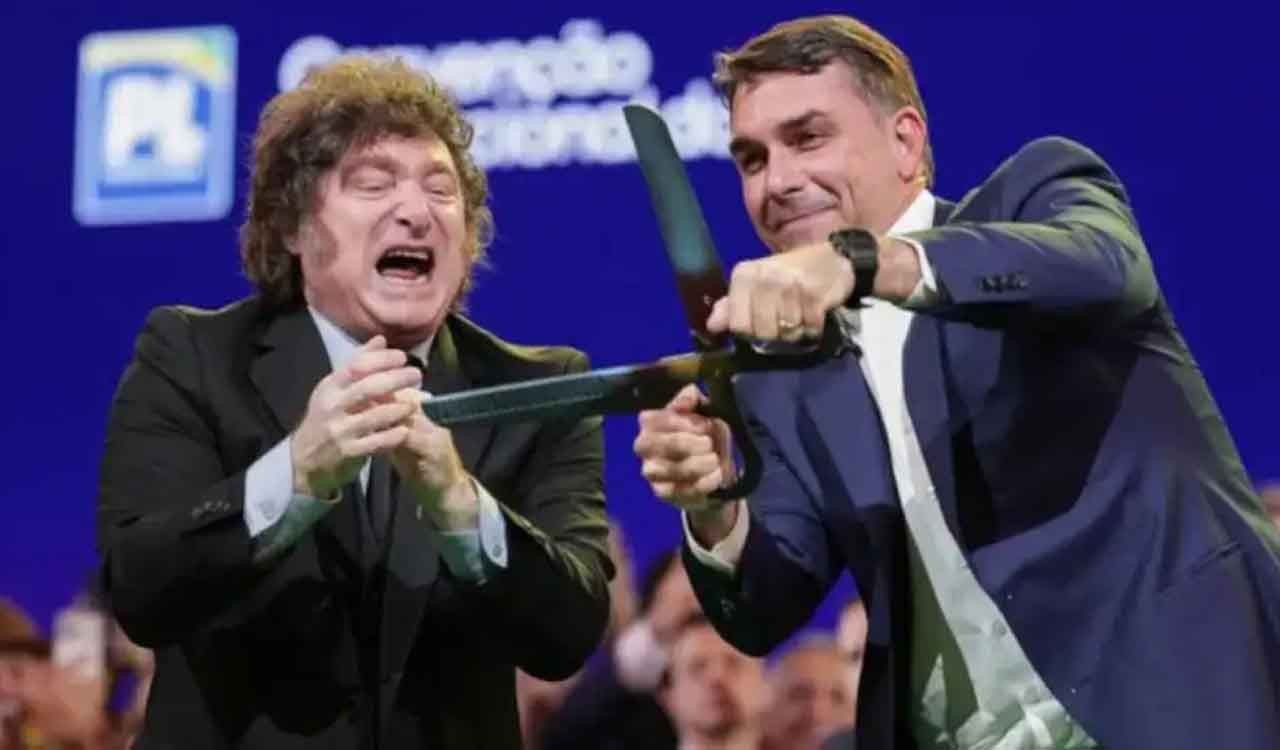
El resultado electoral en Brasil impulsó a los mercados y contagió a los activos argentinos. El riesgo país cayó hasta 599 puntos y los bonos rebotaron. Analistas ven alivio, aunque advierten que los factores locales seguirán pesando hacia 2027.
El resultado de la primera vuelta de las elecciones presidenciales en Brasil dio un alivio inmediato a los mercados argentinos. El riesgo país, que había alcanzado los 655 puntos básicos el viernes, llegó este lunes a la zona de los 599 puntos, mientras los bonos soberanos y las acciones argentinas registraron fuertes subas.
El movimiento estuvo impulsado, en primer lugar, por la reacción del mercado brasileño después de que Flávio Bolsonaro se impusiera en la primera vuelta con el 47,03% de los votos frente al 45,16% de Lula da Silva. Como ninguno superó el 50%, ambos volverán a enfrentarse en el balotaje del próximo 25 de octubre.
La sorpresa electoral generó un fuerte rally en Brasil. El Ibovespa llegó a subir más de 8%, el real brasileño se apreció casi 5% frente al dólar y el ETF EWZ trepó 13% tras la primera vuelta electoral en Brasil, en una señal de que los inversores comenzaron a incorporar en los precios la posibilidad de un cambio político y económico. La lectura predominante es que una eventual presidencia de Bolsonaro podría estar asociada a una agenda más favorable al mercado, con mayor disciplina fiscal, reducción del gasto y reformas promercado.
Para Argentina, ese movimiento tiene un efecto de contagio. “Una parte, sí, pero no toda”, explicó el economista y director del Grupo Sigma, Nicolás Parreira, al analizar la caída del riesgo país.
Según el especialista, la primera lectura fue positiva porque el resultado de Bolsonaro fue mejor al esperado y, además, su espacio político tuvo un buen desempeño en el Congreso. “El mercado interpreta que una eventual presidencia de Bolsonaro podría impulsar una agenda más orientada al equilibrio fiscal, reducción del gasto y reformas promercado”, señaló.
El efecto sobre Argentina se produce a través de distintos canales. El primero es financiero: cuando mejora la percepción sobre Brasil, también puede aumentar el apetito de los inversores por activos de América Latina. Eso permite que países que venían siendo castigados recuperen parte del terreno perdido.
Y es justamente lo que ocurrió con Argentina. El riesgo país volvió a acelerarse en las primeras ruedas de octubre y llegó a un máximo de 655 puntos el viernes 2. En apenas una jornada, el indicador pasó de ese máximo a alrededor de 599 puntos, una baja de 8,5%.
La tendencia de las últimas semanas, sin embargo, había sido exactamente la inversa. A mediados de septiembre, el riesgo país se ubicaba en torno a los 500 puntos, pero comenzó una escalada sostenida: pasó de 533 puntos el 21 de septiembre para luego alcanzar los 655 el 2 de octubre. En menos de tres semanas, había acumulado un salto de casi 150 puntos.
En sintonía con la fuerte baja en el riesgo país, los bonos en dólares y las acciones argentinas se recuperan tanto en Wall Street como en la plaza local. El S&P Merval avanzó 3,7% a 2.870.134,570 puntos básicos. Dentro de las acciones que más subieron se encontraron: Grupo Financiero Galicia (+6%), BBVA (+5,9%), y Central Puerto (+5,9%). Mientras que los ADRs treparon hasta casi 8% en Wall Street de la mano de BBVA y Grupo Supervielle con el 7,4%.
Para el analista financiero Franco Marín, la recuperación de este lunes debe leerse dentro de un contexto más amplio de mayor apetito global por el riesgo, además del impacto específico de las elecciones brasileñas.
“El mercado brasileño registró hoy un fuerte rally alcista impulsado por la sorpresa electoral de Bolsonaro”, explicó. Según su lectura, los mercados suelen premiar a economías con enfoques más promercado y liberales, por lo que el resultado electoral fue interpretado como una señal positiva.
Marín agregó que el movimiento probablemente no se limite a la primera rueda y que los inversores ya comienzan a anticipar una eventual victoria opositora. Pero también advirtió que el proceso hacia el balotaje puede estar marcado por una elevada volatilidad.
En el caso argentino, además del efecto Brasil aparece un segundo factor, el de las nuevas señales de respaldo financiero de Estados Unidos al Gobierno de Javier Milei, que también contribuyeron a mejorar el clima sobre los activos locales. Parreira sostuvo que la combinación de ambos elementos explica buena parte de la fuerte compresión del riesgo país durante la jornada.
Y es que en las últimas horas, el secretario del Tesoro de Estados Unidos, Scott Bessent, aseguró que la administración de Donald Trump estaría dispuesta a volver a brindar apoyo financiero a la Argentina en caso de que fuera necesario. “¿Si podríamos volver a hacerlo? Por supuesto”, respondió Bessent al ser consultado sobre la posibilidad de que el Tesoro estadounidense vuelva a intervenir en favor de la Argentina.
El funcionario ratificó el respaldo al gobierno de Javier Milei durante una entrevista publicada este domingo 4 de octubre por el portal financiero Axios y puso como antecedente la asistencia que Washington desplegó en octubre de 2025 frente a las tensiones cambiarias que atravesaba el país.
En octubre de 2025, Estados Unidos anunció una línea de asistencia de US$ 20.000 millones mediante el Fondo de Estabilización Cambiaria. La intervención también incluyó la compra de pesos y bonos además de una inyección de dólares en el mercado financiero argentino, en momentos en que el gobierno de Milei enfrentaba una corrida cambiaria.
Posteriormente, el Banco Central de la República Argentina (BCRA) canceló alrededor de US$ 2.500 millones correspondientes a la ayuda del Tesoro estadounidense e informó el pago de US$ 17,7 millones en concepto de intereses. Bessent utilizó ese resultado como argumento para defender la intervención y señalar que la operación había generado beneficios, en lugar de costos, para los contribuyentes de Estados Unidos.
Siguiendo con el impacto de las elecciones en el país vecino, el segundo canal por el que Brasil puede beneficiar a Argentina es comercial. “Brasil es nuestra principal economía socia y cuando mejora la percepción de riesgo sobre Brasil también puede mejorar el apetito internacional por activos de la región. Además, un real más fuerte mejora la competitividad relativa de las exportaciones argentinas hacia Brasil”, señaló Parreira.
Marín coincide con ese diagnóstico y pone el foco en el tipo de cambio. Una eventual mejora de las cuentas fiscales brasileñas y una mayor entrada de capitales podrían fortalecer al real. Para Argentina, esto implicaría una mejora de la competitividad relativa, dado que los productos argentinos resultarían más atractivos para los compradores brasileños.
Brasil es el principal socio comercial de Argentina y una economía brasileña con mayor crecimiento podría aumentar la demanda de productos argentinos, especialmente de las manufacturas industriales. “Una economía brasileña más dinámica aumenta la demanda de productos argentinos, especialmente industriales. Brasil sigue siendo un mercado fundamental para nuestras exportaciones”, remarcó Parreira.
Pero el vínculo también tiene un contracara. Una eventual agenda de mayor apertura comercial en Brasil podría incrementar la competencia sobre algunos sectores industriales argentinos.
“Una eventual agenda de mayor apertura comercial y cambios dentro del Mercosur también puede aumentar la competencia sobre determinados sectores industriales argentinos”, advirtió el economista. Por eso, consideró que el impacto de un eventual gobierno de Bolsonaro debería analizarse sector por sector.
El rebote del riesgo país representa una buena noticia para el Gobierno, sobre todo después de la fuerte suba que el indicador acumuló durante septiembre y los primeros días de octubre. Una menor prima de riesgo mejora las condiciones de financiamiento, reduce la presión sobre los bonos y puede contribuir a recomponer la confianza de los inversores.
Pero el alivio es, por ahora, financiero y externo, más que una solución a los problemas internos que venían golpeando a los activos argentinos.
Parreira fue contundente en este punto: “599 puntos sigue siendo un riesgo país elevado”. Y remarcó que una rueda positiva no modifica por sí sola los factores locales que el mercado viene siguiendo, especialmente “menor actividad económica y riesgo político de cara a 2027”.
Ese punto también es central para entender la diferencia entre una recuperación puntual y un cambio de tendencia. Argentina llegó a los 599 puntos después de varias semanas de deterioro, por lo que el descenso de este lunes permite recuperar parte de esa prima, pero todavía deja al indicador muy por encima de los niveles que mostraba a comienzos de septiembre.
Marín también relativizó la posibilidad de atribuir toda la baja a Bolsonaro. A su entender, la Argentina venía sufriendo más que otros países de la región durante el deterioro internacional y ahora está capturando parte del movimiento inverso: cuando mejora Brasil y aumenta el apetito por los activos latinoamericanos, los bonos argentinos tienen margen para recuperar terreno.
El movimiento estuvo impulsado, en primer lugar, por la reacción del mercado brasileño después de que Flávio Bolsonaro se impusiera en la primera vuelta con el 47,03% de los votos frente al 45,16% de Lula da Silva. Como ninguno superó el 50%, ambos volverán a enfrentarse en el balotaje del próximo 25 de octubre.
La sorpresa electoral generó un fuerte rally en Brasil. El Ibovespa llegó a subir más de 8%, el real brasileño se apreció casi 5% frente al dólar y el ETF EWZ trepó 13% tras la primera vuelta electoral en Brasil, en una señal de que los inversores comenzaron a incorporar en los precios la posibilidad de un cambio político y económico. La lectura predominante es que una eventual presidencia de Bolsonaro podría estar asociada a una agenda más favorable al mercado, con mayor disciplina fiscal, reducción del gasto y reformas promercado.
El impacto económico de las elecciones de Brasil en la Argentina
Para Argentina, ese movimiento tiene un efecto de contagio. “Una parte, sí, pero no toda”, explicó el economista y director del Grupo Sigma, Nicolás Parreira, al analizar la caída del riesgo país.
Según el especialista, la primera lectura fue positiva porque el resultado de Bolsonaro fue mejor al esperado y, además, su espacio político tuvo un buen desempeño en el Congreso. “El mercado interpreta que una eventual presidencia de Bolsonaro podría impulsar una agenda más orientada al equilibrio fiscal, reducción del gasto y reformas promercado”, señaló.
El efecto sobre Argentina se produce a través de distintos canales. El primero es financiero: cuando mejora la percepción sobre Brasil, también puede aumentar el apetito de los inversores por activos de América Latina. Eso permite que países que venían siendo castigados recuperen parte del terreno perdido.
Y es justamente lo que ocurrió con Argentina. El riesgo país volvió a acelerarse en las primeras ruedas de octubre y llegó a un máximo de 655 puntos el viernes 2. En apenas una jornada, el indicador pasó de ese máximo a alrededor de 599 puntos, una baja de 8,5%.
La tendencia de las últimas semanas, sin embargo, había sido exactamente la inversa. A mediados de septiembre, el riesgo país se ubicaba en torno a los 500 puntos, pero comenzó una escalada sostenida: pasó de 533 puntos el 21 de septiembre para luego alcanzar los 655 el 2 de octubre. En menos de tres semanas, había acumulado un salto de casi 150 puntos.
En sintonía con la fuerte baja en el riesgo país, los bonos en dólares y las acciones argentinas se recuperan tanto en Wall Street como en la plaza local. El S&P Merval avanzó 3,7% a 2.870.134,570 puntos básicos. Dentro de las acciones que más subieron se encontraron: Grupo Financiero Galicia (+6%), BBVA (+5,9%), y Central Puerto (+5,9%). Mientras que los ADRs treparon hasta casi 8% en Wall Street de la mano de BBVA y Grupo Supervielle con el 7,4%.
Para el analista financiero Franco Marín, la recuperación de este lunes debe leerse dentro de un contexto más amplio de mayor apetito global por el riesgo, además del impacto específico de las elecciones brasileñas.
“El mercado brasileño registró hoy un fuerte rally alcista impulsado por la sorpresa electoral de Bolsonaro”, explicó. Según su lectura, los mercados suelen premiar a economías con enfoques más promercado y liberales, por lo que el resultado electoral fue interpretado como una señal positiva.
Marín agregó que el movimiento probablemente no se limite a la primera rueda y que los inversores ya comienzan a anticipar una eventual victoria opositora. Pero también advirtió que el proceso hacia el balotaje puede estar marcado por una elevada volatilidad.
El respaldo financiero de Estados Unidos
En el caso argentino, además del efecto Brasil aparece un segundo factor, el de las nuevas señales de respaldo financiero de Estados Unidos al Gobierno de Javier Milei, que también contribuyeron a mejorar el clima sobre los activos locales. Parreira sostuvo que la combinación de ambos elementos explica buena parte de la fuerte compresión del riesgo país durante la jornada.
Y es que en las últimas horas, el secretario del Tesoro de Estados Unidos, Scott Bessent, aseguró que la administración de Donald Trump estaría dispuesta a volver a brindar apoyo financiero a la Argentina en caso de que fuera necesario. “¿Si podríamos volver a hacerlo? Por supuesto”, respondió Bessent al ser consultado sobre la posibilidad de que el Tesoro estadounidense vuelva a intervenir en favor de la Argentina.
El funcionario ratificó el respaldo al gobierno de Javier Milei durante una entrevista publicada este domingo 4 de octubre por el portal financiero Axios y puso como antecedente la asistencia que Washington desplegó en octubre de 2025 frente a las tensiones cambiarias que atravesaba el país.
En octubre de 2025, Estados Unidos anunció una línea de asistencia de US$ 20.000 millones mediante el Fondo de Estabilización Cambiaria. La intervención también incluyó la compra de pesos y bonos además de una inyección de dólares en el mercado financiero argentino, en momentos en que el gobierno de Milei enfrentaba una corrida cambiaria.
Posteriormente, el Banco Central de la República Argentina (BCRA) canceló alrededor de US$ 2.500 millones correspondientes a la ayuda del Tesoro estadounidense e informó el pago de US$ 17,7 millones en concepto de intereses. Bessent utilizó ese resultado como argumento para defender la intervención y señalar que la operación había generado beneficios, en lugar de costos, para los contribuyentes de Estados Unidos.
El real fuerte y el impacto sobre las exportaciones argentinas
Siguiendo con el impacto de las elecciones en el país vecino, el segundo canal por el que Brasil puede beneficiar a Argentina es comercial. “Brasil es nuestra principal economía socia y cuando mejora la percepción de riesgo sobre Brasil también puede mejorar el apetito internacional por activos de la región. Además, un real más fuerte mejora la competitividad relativa de las exportaciones argentinas hacia Brasil”, señaló Parreira.
Marín coincide con ese diagnóstico y pone el foco en el tipo de cambio. Una eventual mejora de las cuentas fiscales brasileñas y una mayor entrada de capitales podrían fortalecer al real. Para Argentina, esto implicaría una mejora de la competitividad relativa, dado que los productos argentinos resultarían más atractivos para los compradores brasileños.
Brasil es el principal socio comercial de Argentina y una economía brasileña con mayor crecimiento podría aumentar la demanda de productos argentinos, especialmente de las manufacturas industriales. “Una economía brasileña más dinámica aumenta la demanda de productos argentinos, especialmente industriales. Brasil sigue siendo un mercado fundamental para nuestras exportaciones”, remarcó Parreira.
Pero el vínculo también tiene un contracara. Una eventual agenda de mayor apertura comercial en Brasil podría incrementar la competencia sobre algunos sectores industriales argentinos.
“Una eventual agenda de mayor apertura comercial y cambios dentro del Mercosur también puede aumentar la competencia sobre determinados sectores industriales argentinos”, advirtió el economista. Por eso, consideró que el impacto de un eventual gobierno de Bolsonaro debería analizarse sector por sector.
¿Le da oxígeno a Milei de cara a 2027?
El rebote del riesgo país representa una buena noticia para el Gobierno, sobre todo después de la fuerte suba que el indicador acumuló durante septiembre y los primeros días de octubre. Una menor prima de riesgo mejora las condiciones de financiamiento, reduce la presión sobre los bonos y puede contribuir a recomponer la confianza de los inversores.
Pero el alivio es, por ahora, financiero y externo, más que una solución a los problemas internos que venían golpeando a los activos argentinos.
Parreira fue contundente en este punto: “599 puntos sigue siendo un riesgo país elevado”. Y remarcó que una rueda positiva no modifica por sí sola los factores locales que el mercado viene siguiendo, especialmente “menor actividad económica y riesgo político de cara a 2027”.
Ese punto también es central para entender la diferencia entre una recuperación puntual y un cambio de tendencia. Argentina llegó a los 599 puntos después de varias semanas de deterioro, por lo que el descenso de este lunes permite recuperar parte de esa prima, pero todavía deja al indicador muy por encima de los niveles que mostraba a comienzos de septiembre.
Marín también relativizó la posibilidad de atribuir toda la baja a Bolsonaro. A su entender, la Argentina venía sufriendo más que otros países de la región durante el deterioro internacional y ahora está capturando parte del movimiento inverso: cuando mejora Brasil y aumenta el apetito por los activos latinoamericanos, los bonos argentinos tienen margen para recuperar terreno.
Con información de
Perfil
El Gobierno y la Iglesia, con plenas diferencias a un mes de la llegada del Papa
El oficialismo hizo silencio ante los mensajes del arzobispo de la Ciudad de Buenos Aires, Jorge García Cuerva.
Inflación: anticipan que el IPC volvió a subir a cerca del 2% en septiembre, impulsado por alimentos
Las consultoras coinciden en que la variación de precios se aceleró en el noveno mes del año.
De cuánto es el salario mínimo en la Argentina en octubre 2026
La medida oficial estableció una nueva escala para trabajadores registrados y define cambios en prestaciones por desempleo y requisitos de acceso a distintos programas
Suscribite!
Y recibí las noticias más importantes!
Y recibí las noticias más importantes!
Nota22.com
LO MÁS VISTO
Empleadas domésticas: cuánto cobrarán en octubre con el nuevo aumento
El personal de casas particulares tendrá una suba del 1,7% en octubre y se incorporará al básico parte de la suma no remunerativa otorgada en agosto.
En las últimas cuatro semanas, hubo incrementos en alimentos de hasta 2,8%, según las consultoras privadas. Se suman las subas de finales de la semana pasada en los surtidores. Este combo de aumentos recientes le pone un piso al índice y desafía el objetivo del Gobierno.
El Ejecutivo lleva este martes al Consejo de Ministros un Real Decreto-ley con medidas urgentes para aliviar la emergencia habitacional pendiente desde julio y cuya tramitación se ha precipitado tras el desahucio de Maricarmen y las protestas posteriores
Ocho instituciones subieron de posición, 17 bajaron y 20 se mantuvieron estables, en un contexto que se vincula directamente con las "presiones financieras"
