El mercado prevé dólar calmo por meses y el carry trade vuelve a tentar a inversores
Jueves 08 de
Octubre 2026
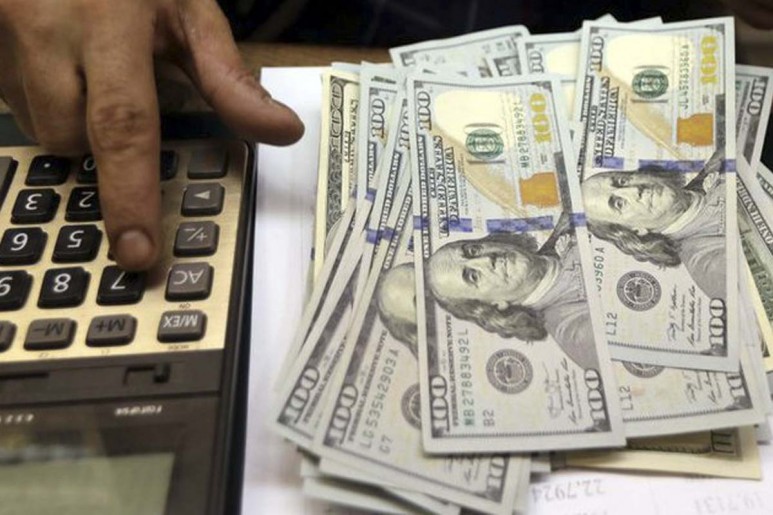
El gobierno destaca la calma del dólar, a pesar del mal clima internacional y del ruido político. Las tasas de la deuda en pesos, de nuevo atractivas
Puede ser que el mercado ponga en duda muchas de las afirmaciones del gobierno -como, por ejemplo, que la economía no cayó en recesión en el tercer trimestre-, pero hay, al menos, una promesa que nadie se ha animado a cuestionar: hay condiciones para que el dólar se mantenga estable. Y eso está revalidando el atractivo del "carry trade" para que los inversores sigan posicionados en títulos de deuda nominados en pesos.
De hecho, el relevamiento de expectativas entre bancos y consultoras que realiza mensualmente el Banco Central confirma que la visión del mercado es una inflación en torno de 21% para los próximos 12 meses, una leve recuperación de la competitividad, con un tipo de cambio que se moverá un 25%.
Claro que eso no significa que el clima pre-electoral no influya sobre las decisiones de inversión, pero lo hace de una manera más sutil: en vez de huir de la deuda pesificada para refugiarse en el dólar, se empieza a observar un corrimiento desde la deuda de largo plazo hacia posiciones de mayor liquidez.
El propio gobierno interpretó que ese era el deseo del sistema financiero, y por eso en las últimas licitaciones del Tesoro dejó fuera de su "menú" los bonos con vencimiento posterior a 2027, y concentró la oferta en títulos con vencimientos de corto plazo.
De hecho, los principales consultores destacan que el gobierno está aplicando lo que parecería ser una nueva regla cambiaria, y que el mercado responde positivamente con un "rolleo" de los vencimientos del Tesoro, incluyendo los bonos dólar linked.
"El carry en pesos sigue vivo mientras la variabilidad al alza del tipo de cambio nominal se sostenga y esta lo hace porque la actual gestión lo administra, en lo que cada vez se parece más, con algunas salvedades, a un régimen de flotación sucia", observa el último informe de la consultora Outlier.
En la misma línea, la gestora de fondos SBS destaca cómo, en un contexto internacional negativo y con un alza del riesgo país, los bonos ajustables por CER y los vinculados al tipo de cambio han mostrado "resiliencia" en comparación con el castigo que sufrieron los bonos argentinos en dólares, cuya tasa de retorno se mantiene en dos dígitos, reflejando el cambio de humor del mercado.
En agosto y septiembre, los bonos de mejor rendimiento dejaron un rendimiento de hasta un 3,3%, medidos al tipo de cambio dólar "contado con liquidación".
Y los analistas destacan que, para aquellos inversores que mantienen el optimismo respecto de que la inflación seguirá en un sendero descendente, sigue habiendo atractivo en activos de renta fija, como las Lecap -letras capitalizables emitidas por el Tesoro-. Siempre, aclaran, priorizando la posición en corto plazo.
En cambio, los consultores son mucho más cautos a la hora de recomendar los activos nominados en dólares, sobre todo los que tienen vencimiento posterior a la elección presidencial de 2027. La percepción de riesgo político ha quedado en evidencia por el agrandamiento de la "tasa forward" entre el bono AO27 y el AO28.
Se trata de dos bonos idénticos: emitidos por el Tesoro, nominados en dólares bajo ley local, destinados a los inversores argentinos, ofrecen el pago de un cupón mensual y devuelven el capital al final. La única diferencia es que uno vence en octubre del año próximo, todavía con Milei en la Casa Rosada, y el otro paga al año siguiente, ya con el nuevo presidente.
Esa única diferencia alcanza para que, mientras el primero paga una renta anual de 4,37%, el otro ofrece un inédito 11,9%. Eso significa que, para que un inversor del AO27 pudiera tener el mismo retorno, tendría que invertir el año próximo en un activo con una tasa anual de 20% -esa es la "tasa forward", que marca el nivel de riesgo de default, reperfilanmiento o pesificación compulsiva percibido por el mercado-.
Lo cierto es que, ante esa disparada de la tasa en el mercado secundario, el ministro de Economía, Toto Caputo, tomó la decisión de suspender la emisión de este bono, que era uno de los instrumentos que le permitía al gobierno captar la liquidez en dólares del mercado local, para financiarse ante el cronograma de vencimientos de deuda.
La razón de que el carry trade siga gozando de buena salud está, como siempre, en la estabilidad cambiaria. En las mediciones mensuales "punta a punta", la evolución cambiaria está mostrando un ritmo devaluatorio en torno a 0,8% mensual, algo que ha llevado a algunos economistas a preguntarse si entró en vigencia una reedición del "crawling peg", aunque formalmente siga en vigencia el esquema de banda de flotación.
El gobierno alega que la calma cambiaria es lógica, dado el intenso flujo de divisas que entra por el holgado superávit de la balanza comercial -un saldo mensual superior a u$s2.000 millones, aun en la "temporada baja" del agro-.
Pero en el mercado financiero se observa que, además, hay una intervención deliberada del Banco Central para atenuar los movimientos del dólar. Esto se evidencia en las posiciones del mercado de futuros sobre los fines de mes y, también, en las jornadas previas al fijamiento de precio de vencimiento para los bonos dólar linked. Pero, sobre todo, por los crecientes volúmenes de venta de bonos DL, algo que genera un flujo de capitales desde las posiciones dolarizadas hacia la deuda nominada en pesos.
A veces no alcanza con esas medidas, y el BCRA debe disminuir su volumen de compra de dólares en el mercado, algo que ha generado críticas, sobre todo por el gran bajón observado en septiembre.
Pero, aun así, el gobierno ha tomado la estabilidad cambiaria como argumento de festejo. Felipe Núñez, uno de los principales asesores de Toto Caputo, destacó: "En medio de un vendaval internacional, el dólar bajó, el BCRA compró reservas y la curva en pesos no sólo no cayó sino que comprimió en el margen. Esto demuestra la fortaleza de estabilización con ancla fiscal, monetaria y cambiaria".
No todos los analistas concuerdan con sus conclusiones, claro está. Pero lo cierto es que todos creen que están las condiciones como para que el carry trade siga en marcha, en un contexto en que nadie se atreve a cuestionar la estabilidad cambiaria de mediano plazo.
"El mercado de pesos está muy sano y puede ser, junto a la oferta de dólares en el MULC, la fuente de financiamiento para cubrir el hueco que se cerró en la deuda en dólares", apunta Belisario Alvarez de Toledo, gerente de trading de Grit Capital Group.
El interrogante es cuánto puede durar esta calma, amenaza por dos frentes: de un lado, la volatilidad internacional con una caída de los bonos del Treasury estadounidenses, que eleva el costo crediticio a nivel global y cambia el flujo de los fondos en perjuicio de las economías emergentes; y del otro lado el tradicional fenómeno de dolarización previo a la elección presidencial.
En agosto, si bien hubo una baja respecto del nivel de dolarización de julio, el nivel de demanda de billetes verdes por parte de los ahorristas se mantuvo alto en agosto, en u$s2.853 millones. Y, si se descuenta el efecto distorsivo causado por el pago del aguinaldo -que siempre eleva la dolarización en julio-, se sigue observando una tendencia creciente.
A pesar de que el ministro Caputo se manifiesta confiado en que no se repetirá la masiva dolarización previa a la elección legislativa de 2025 -cuando casi la mitad de la base monetaria fue a buscar refugio en el dólar-, los economistas tienden a creer que será inevitable otra dolarización de carteras, especialmente si persiste la incertidumbre respecto del resultado electoral.
Esto hace que surjan, desde los expertos, advertencias respecto del optimismo que se emite en los despachos de los funcionarios.
"Insistimos en que la velocidad de acumulación neta de reservas netas, al igual que el stock, es lo que el mercado mirará pensando en el colchón con el que el gobierno transitará el ciclo electoral 2027, aunque los términos del intercambio en zona de máximos, la producción de hidrocarburos en ascenso y el remanente de liquidaciones por colocaciones externas deberían seguir aportando oferta de divisas", apuntó un reporte de SBS.
Mientras que la influyente Marina Dal Poggetto, una de las críticas más agudas del plan económico, ha puesto en duda la confiabilidad del "blindaje" de dólares que plantea el gobierno para 2027, luego de que se hiciera evidente que será difícil acceder al mercado de crédito a tasas razonables.
Según el reporte de Eco Go, los u$s75.000 millones a los que alude el gobierno para destacar su fortaleza ante eventuales corridas cambiarias no son tales. Afirma que el gobierno sobreestima los ingresos, tanto en lo que respecta al saldo de cuenta corriente, como en la disponibilidad de asistencia externa en forma de swaps con Estados Unidos y China.
Pero, sobre todo, afirma que el solo hecho de que el gobierno haga alarde de su disposición a usar en su totalidad esos swaps puede tener un efecto inverso al buscado, acelerando la venta de activos frente a la incertidumbre electoral en 2027.
De hecho, el relevamiento de expectativas entre bancos y consultoras que realiza mensualmente el Banco Central confirma que la visión del mercado es una inflación en torno de 21% para los próximos 12 meses, una leve recuperación de la competitividad, con un tipo de cambio que se moverá un 25%.
Claro que eso no significa que el clima pre-electoral no influya sobre las decisiones de inversión, pero lo hace de una manera más sutil: en vez de huir de la deuda pesificada para refugiarse en el dólar, se empieza a observar un corrimiento desde la deuda de largo plazo hacia posiciones de mayor liquidez.
El propio gobierno interpretó que ese era el deseo del sistema financiero, y por eso en las últimas licitaciones del Tesoro dejó fuera de su "menú" los bonos con vencimiento posterior a 2027, y concentró la oferta en títulos con vencimientos de corto plazo.
De hecho, los principales consultores destacan que el gobierno está aplicando lo que parecería ser una nueva regla cambiaria, y que el mercado responde positivamente con un "rolleo" de los vencimientos del Tesoro, incluyendo los bonos dólar linked.
"El carry en pesos sigue vivo mientras la variabilidad al alza del tipo de cambio nominal se sostenga y esta lo hace porque la actual gestión lo administra, en lo que cada vez se parece más, con algunas salvedades, a un régimen de flotación sucia", observa el último informe de la consultora Outlier.
En la misma línea, la gestora de fondos SBS destaca cómo, en un contexto internacional negativo y con un alza del riesgo país, los bonos ajustables por CER y los vinculados al tipo de cambio han mostrado "resiliencia" en comparación con el castigo que sufrieron los bonos argentinos en dólares, cuya tasa de retorno se mantiene en dos dígitos, reflejando el cambio de humor del mercado.
En agosto y septiembre, los bonos de mejor rendimiento dejaron un rendimiento de hasta un 3,3%, medidos al tipo de cambio dólar "contado con liquidación".
Y los analistas destacan que, para aquellos inversores que mantienen el optimismo respecto de que la inflación seguirá en un sendero descendente, sigue habiendo atractivo en activos de renta fija, como las Lecap -letras capitalizables emitidas por el Tesoro-. Siempre, aclaran, priorizando la posición en corto plazo.
Advertencias por el riesgo electoral
En cambio, los consultores son mucho más cautos a la hora de recomendar los activos nominados en dólares, sobre todo los que tienen vencimiento posterior a la elección presidencial de 2027. La percepción de riesgo político ha quedado en evidencia por el agrandamiento de la "tasa forward" entre el bono AO27 y el AO28.
Se trata de dos bonos idénticos: emitidos por el Tesoro, nominados en dólares bajo ley local, destinados a los inversores argentinos, ofrecen el pago de un cupón mensual y devuelven el capital al final. La única diferencia es que uno vence en octubre del año próximo, todavía con Milei en la Casa Rosada, y el otro paga al año siguiente, ya con el nuevo presidente.
Esa única diferencia alcanza para que, mientras el primero paga una renta anual de 4,37%, el otro ofrece un inédito 11,9%. Eso significa que, para que un inversor del AO27 pudiera tener el mismo retorno, tendría que invertir el año próximo en un activo con una tasa anual de 20% -esa es la "tasa forward", que marca el nivel de riesgo de default, reperfilanmiento o pesificación compulsiva percibido por el mercado-.
Lo cierto es que, ante esa disparada de la tasa en el mercado secundario, el ministro de Economía, Toto Caputo, tomó la decisión de suspender la emisión de este bono, que era uno de los instrumentos que le permitía al gobierno captar la liquidez en dólares del mercado local, para financiarse ante el cronograma de vencimientos de deuda.
Detrás de la nueva estabilidad del dólar
La razón de que el carry trade siga gozando de buena salud está, como siempre, en la estabilidad cambiaria. En las mediciones mensuales "punta a punta", la evolución cambiaria está mostrando un ritmo devaluatorio en torno a 0,8% mensual, algo que ha llevado a algunos economistas a preguntarse si entró en vigencia una reedición del "crawling peg", aunque formalmente siga en vigencia el esquema de banda de flotación.
El gobierno alega que la calma cambiaria es lógica, dado el intenso flujo de divisas que entra por el holgado superávit de la balanza comercial -un saldo mensual superior a u$s2.000 millones, aun en la "temporada baja" del agro-.
Pero en el mercado financiero se observa que, además, hay una intervención deliberada del Banco Central para atenuar los movimientos del dólar. Esto se evidencia en las posiciones del mercado de futuros sobre los fines de mes y, también, en las jornadas previas al fijamiento de precio de vencimiento para los bonos dólar linked. Pero, sobre todo, por los crecientes volúmenes de venta de bonos DL, algo que genera un flujo de capitales desde las posiciones dolarizadas hacia la deuda nominada en pesos.
A veces no alcanza con esas medidas, y el BCRA debe disminuir su volumen de compra de dólares en el mercado, algo que ha generado críticas, sobre todo por el gran bajón observado en septiembre.
Pero, aun así, el gobierno ha tomado la estabilidad cambiaria como argumento de festejo. Felipe Núñez, uno de los principales asesores de Toto Caputo, destacó: "En medio de un vendaval internacional, el dólar bajó, el BCRA compró reservas y la curva en pesos no sólo no cayó sino que comprimió en el margen. Esto demuestra la fortaleza de estabilización con ancla fiscal, monetaria y cambiaria".
No todos los analistas concuerdan con sus conclusiones, claro está. Pero lo cierto es que todos creen que están las condiciones como para que el carry trade siga en marcha, en un contexto en que nadie se atreve a cuestionar la estabilidad cambiaria de mediano plazo.
"El mercado de pesos está muy sano y puede ser, junto a la oferta de dólares en el MULC, la fuente de financiamiento para cubrir el hueco que se cerró en la deuda en dólares", apunta Belisario Alvarez de Toledo, gerente de trading de Grit Capital Group.
Cuánto puede durar la calma
El interrogante es cuánto puede durar esta calma, amenaza por dos frentes: de un lado, la volatilidad internacional con una caída de los bonos del Treasury estadounidenses, que eleva el costo crediticio a nivel global y cambia el flujo de los fondos en perjuicio de las economías emergentes; y del otro lado el tradicional fenómeno de dolarización previo a la elección presidencial.
En agosto, si bien hubo una baja respecto del nivel de dolarización de julio, el nivel de demanda de billetes verdes por parte de los ahorristas se mantuvo alto en agosto, en u$s2.853 millones. Y, si se descuenta el efecto distorsivo causado por el pago del aguinaldo -que siempre eleva la dolarización en julio-, se sigue observando una tendencia creciente.
A pesar de que el ministro Caputo se manifiesta confiado en que no se repetirá la masiva dolarización previa a la elección legislativa de 2025 -cuando casi la mitad de la base monetaria fue a buscar refugio en el dólar-, los economistas tienden a creer que será inevitable otra dolarización de carteras, especialmente si persiste la incertidumbre respecto del resultado electoral.
Esto hace que surjan, desde los expertos, advertencias respecto del optimismo que se emite en los despachos de los funcionarios.
"Insistimos en que la velocidad de acumulación neta de reservas netas, al igual que el stock, es lo que el mercado mirará pensando en el colchón con el que el gobierno transitará el ciclo electoral 2027, aunque los términos del intercambio en zona de máximos, la producción de hidrocarburos en ascenso y el remanente de liquidaciones por colocaciones externas deberían seguir aportando oferta de divisas", apuntó un reporte de SBS.
Mientras que la influyente Marina Dal Poggetto, una de las críticas más agudas del plan económico, ha puesto en duda la confiabilidad del "blindaje" de dólares que plantea el gobierno para 2027, luego de que se hiciera evidente que será difícil acceder al mercado de crédito a tasas razonables.
Según el reporte de Eco Go, los u$s75.000 millones a los que alude el gobierno para destacar su fortaleza ante eventuales corridas cambiarias no son tales. Afirma que el gobierno sobreestima los ingresos, tanto en lo que respecta al saldo de cuenta corriente, como en la disponibilidad de asistencia externa en forma de swaps con Estados Unidos y China.
Pero, sobre todo, afirma que el solo hecho de que el gobierno haga alarde de su disposición a usar en su totalidad esos swaps puede tener un efecto inverso al buscado, acelerando la venta de activos frente a la incertidumbre electoral en 2027.
Con información de
Iprofesional
Suscribite!
Y recibí las noticias más importantes!
Y recibí las noticias más importantes!
Nota22.com
LO MÁS VISTO
De cuánto es el salario mínimo en la Argentina en octubre 2026
La medida oficial estableció una nueva escala para trabajadores registrados y define cambios en prestaciones por desempleo y requisitos de acceso a distintos programas
Este domingo hay elecciones en el país vecino. Las encuestas revelan un empate técnico. Cuáles son las carteras a favor de Lula y a favor de Bolsonaro.
Fue el segundo mejor septiembre desde que se releva este indicador hace 31 años.
Según sostuvieron desde Unicef, en la Argentina y otros países se prevé que las inundaciones afecten el dictado de clases y la provisión de servicios de salud y agua potable
