El Gobierno reglamentó la ley de Inocencia Fiscal II: cómo se aplicará la norma que busca sacar los “dólares del colchón”
Viernes 09 de
Octubre 2026
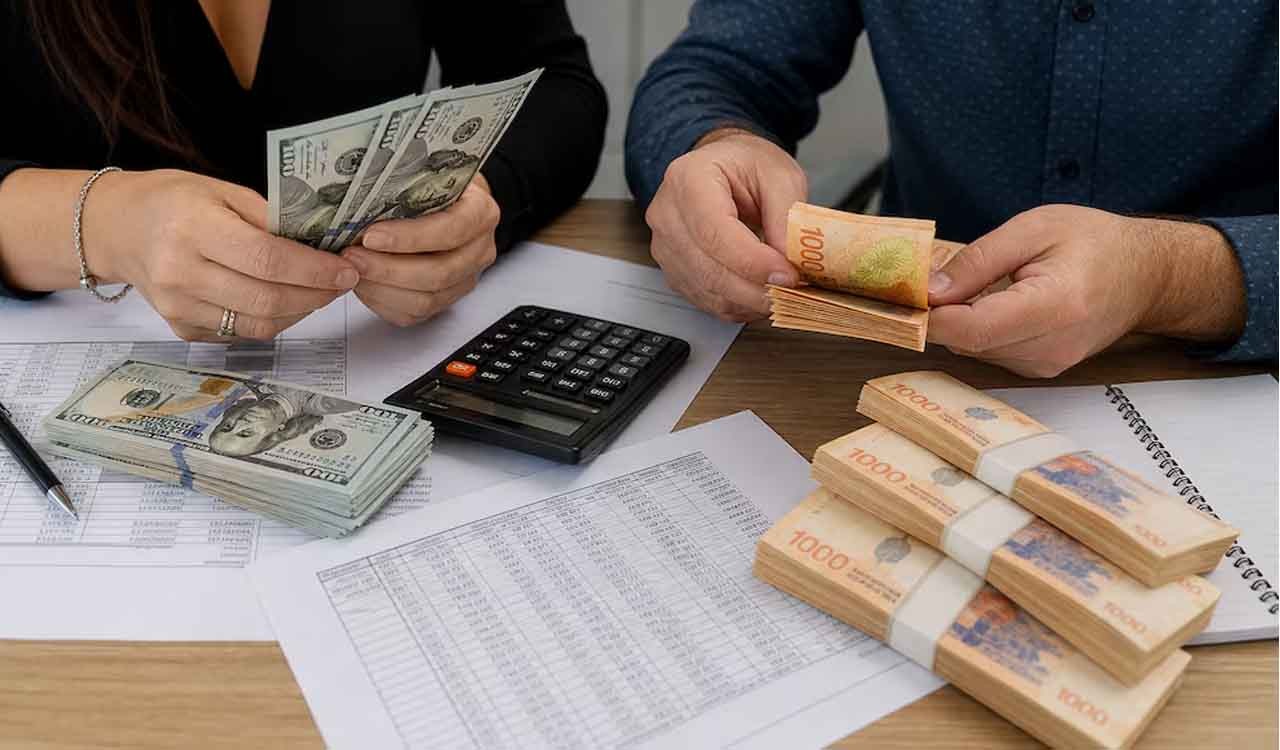
Sancionada por el Congreso en septiembre, la ley modificó los regímenes tributarios, la declaración simplificada de Ganancias y el trabajo rural, e incorpora reducciones de multas y nuevos criterios de fiscalización. Qué dice su reglamentación
El Gobierno publicó en el Boletín Oficial la reglamentación de la ley 27.826, conocida como Inocencia Fiscal II, que establece reglas para la declaración jurada simplificada del Impuesto a las Ganancias, reduce multas formales para determinados contribuyentes, en especial mipymes.
La reglamentación era esperada por los contadores para poder asesorar a sus clientes interesados en acceder a sus beneficios. La intención del Gobierno con la norma, tras el escaso éxito de la primera ley de Inocencia Fiscal, es dar un marco de mayor seguridad jurídica a los contribuyentes para que saquen los “dólares del colchón”, los aporten al sector formal de la economía y eso ayude a la reactivación.
Entre otras disposiciones, dispuso que las micro, pequeñas y medianas empresas, junto con personas humanas, sucesiones indivisas y entidades sin fines de lucro que no sean Grandes Contribuyentes Nacionales, recibirán una reducción automática de 25% en las multas previstas por incumplimientos formales en la ley de procedimiento tributario.
La reducción alcanza las sanciones por falta de presentación de declaraciones juradas, incumplimiento de requerimientos de información y otras infracciones formales incluidas en los artículos 38 y 39 de la ley 11.683. El beneficio no se aplicará a los contribuyentes que tengan la categoría de Grandes Contribuyentes Nacionales de acuerdo con la normativa de la ARCA.
La ley creó además un régimen especial que reduce en 50% las multas formales cometidas antes de su entrada en vigencia, siempre que no estén firmes o, aun si lo están, que permanezcan impagas. El beneficio comprende obligaciones vencidas desde la vigencia de la ley 27.799.
Para acceder a esa rebaja, el contribuyente deberá cumplir la obligación formal que originó la infracción antes de adherir o en el mismo momento. La aceptación implica allanarse sin condiciones al reclamo fiscal por la parte no reducida, renunciar a acciones y derechos vinculados con la sanción y asumir costas y gastos judiciales si correspondiera.
La reducción no habilitará la devolución de importes abonados antes de la vigencia de la norma. La ARCA deberá dictar las disposiciones operativas y adaptar sus sistemas informáticos dentro de los 30 días posteriores a la publicación.
También se modificó el régimen de declaración jurada simplificada del Impuesto a las Ganancias para personas humanas y sucesiones indivisas residentes en el país. La adhesión podrá ejercerse para períodos fiscales iniciados desde el 1 de enero de 2025.
La condición de residente fiscal durante todo el período declarado será obligatoria, salvo para quienes adhieran por el período fiscal 2025. Si el organismo recaudador detecta que el contribuyente no cumple ese requisito, podrá excluirlo del sistema simplificado, fiscalizarlo, determinar de oficio la materia imponible y aplicar las sanciones correspondientes.
Los Grandes Contribuyentes Nacionales y determinados funcionarios públicos podrán utilizar la modalidad simplificada solo para presentar la declaración jurada y efectuar el pago en término. Esa adhesión no les otorgará las presunciones ni los demás beneficios del régimen.
La restricción para funcionarios comprende a quienes ocupen o hayan ocupado en los cinco años previos cargos con jerarquía no inferior a secretario de Estado, legisladores, concejales, parlamentarios del Mercosur, magistrados judiciales y del Ministerio Público, defensores del pueblo, integrantes del Consejo de la Magistratura y miembros de jurados de enjuiciamiento.
La norma fijó una definición de “discrepancia significativa” para evaluar la declaración simplificada de Ganancias. El criterio se configurará cuando una impugnación implique un incremento o una reducción de quebrantos de al menos 15% respecto de lo declarado, cuando supere el monto previsto en el Régimen Penal Tributario o cuando se detecten comprobantes apócrifos e ingresos computados de manera indebida.
Sin embargo, una diferencia no será considerada significativa si no supera un umbral equivalente a 5% del importe establecido por el Régimen Penal Tributario. Tampoco se tomará en cuenta una rectificativa presentada dentro de los 15 días hábiles posteriores a la notificación de una liquidación administrativa o una determinación de oficio, siempre que se cancelen o regularicen los saldos e intereses.
La carga de demostrar la existencia de una diferencia relevante recaerá exclusivamente en la Agencia de Recaudación y Control Aduanero. El organismo solo podrá utilizar la información declarada por el contribuyente, los datos disponibles en sus sistemas y aquellos aportados por terceros.
Los contribuyentes adheridos deberán canalizar sus operaciones mediante medios autorizados por el Banco Central o la Comisión Nacional de Valores (CNV), con cumplimiento válido cuando el sistema financiero formal intervenga en el origen o en el destino de la operación. Los pagos en efectivo realizados al formalizar escrituras públicas sobre derechos reales de inmuebles quedarán contemplados dentro de esa exigencia.
Hasta el 31 de diciembre de 2027, los fondos utilizados bajo esas condiciones tendrán el tratamiento previsto para el régimen simplificado y, a los efectos del impuesto sobre los Bienes Personales, se considerarán incorporados al patrimonio el día en que se concrete la operación. La constancia de adhesión será un antecedente favorable para los sujetos obligados a prevenir el lavado de activos, aunque subsistirán sus deberes de debida diligencia.
La Unidad de Información Financiera deberá emitir la normativa complementaria en un plazo de 15 días hábiles desde la publicación. Si una impugnación del régimen simplificado es anulada o revocada por una decisión administrativa o judicial firme favorable al contribuyente, se restablecerá la presunción de exactitud y el organismo deberá reintegrar los pagos realizados, con intereses, dentro de los 45 días hábiles.
La reforma elevó las multas por incumplimientos en la registración de trabajadores rurales ante el Registro Nacional de Trabajadores Rurales y Empleadores. Las sanciones se aplicarán por falta de inscripción, omisión de registro o información del contrato laboral rural.
Las infracciones leves, vinculadas con declaraciones inconsistentes, tendrán multas de entre $ 120.000 y $ 187.500 por trabajador afectado. Las infracciones graves, por declaraciones falsas, se castigarán con montos de entre $ 375.000 y $ 1.500.000.
La omisión total de la declaración del contrato rural será considerada una infracción muy grave y podrá recibir una sanción de entre $ 1.500.000 y $ 7.500.000 por cada trabajador. Cuando no sea posible individualizar a los afectados, la multa podrá aplicarse globalmente por establecimiento.
En caso de reincidencia dentro de cinco años, el tope máximo de las infracciones muy graves podrá elevarse hasta 50%. Desde el 1 de enero de 2027, las escalas se actualizarán todos los años según la variación anual de la Unidad de Valor Adquisitivo, y el RENATRE deberá publicar las tablas vigentes para cada período calendario.
Las nuevas sanciones rurales alcanzarán a las infracciones cuya constatación material ocurra después de la entrada en vigor de la ley.
La reglamentación era esperada por los contadores para poder asesorar a sus clientes interesados en acceder a sus beneficios. La intención del Gobierno con la norma, tras el escaso éxito de la primera ley de Inocencia Fiscal, es dar un marco de mayor seguridad jurídica a los contribuyentes para que saquen los “dólares del colchón”, los aporten al sector formal de la economía y eso ayude a la reactivación.
Entre otras disposiciones, dispuso que las micro, pequeñas y medianas empresas, junto con personas humanas, sucesiones indivisas y entidades sin fines de lucro que no sean Grandes Contribuyentes Nacionales, recibirán una reducción automática de 25% en las multas previstas por incumplimientos formales en la ley de procedimiento tributario.
La reducción alcanza las sanciones por falta de presentación de declaraciones juradas, incumplimiento de requerimientos de información y otras infracciones formales incluidas en los artículos 38 y 39 de la ley 11.683. El beneficio no se aplicará a los contribuyentes que tengan la categoría de Grandes Contribuyentes Nacionales de acuerdo con la normativa de la ARCA.
Multas reducidas y nuevos criterios para Ganancias
La ley creó además un régimen especial que reduce en 50% las multas formales cometidas antes de su entrada en vigencia, siempre que no estén firmes o, aun si lo están, que permanezcan impagas. El beneficio comprende obligaciones vencidas desde la vigencia de la ley 27.799.
Para acceder a esa rebaja, el contribuyente deberá cumplir la obligación formal que originó la infracción antes de adherir o en el mismo momento. La aceptación implica allanarse sin condiciones al reclamo fiscal por la parte no reducida, renunciar a acciones y derechos vinculados con la sanción y asumir costas y gastos judiciales si correspondiera.
La reducción no habilitará la devolución de importes abonados antes de la vigencia de la norma. La ARCA deberá dictar las disposiciones operativas y adaptar sus sistemas informáticos dentro de los 30 días posteriores a la publicación.
También se modificó el régimen de declaración jurada simplificada del Impuesto a las Ganancias para personas humanas y sucesiones indivisas residentes en el país. La adhesión podrá ejercerse para períodos fiscales iniciados desde el 1 de enero de 2025.
La condición de residente fiscal durante todo el período declarado será obligatoria, salvo para quienes adhieran por el período fiscal 2025. Si el organismo recaudador detecta que el contribuyente no cumple ese requisito, podrá excluirlo del sistema simplificado, fiscalizarlo, determinar de oficio la materia imponible y aplicar las sanciones correspondientes.
Funcionarios públicos
Los Grandes Contribuyentes Nacionales y determinados funcionarios públicos podrán utilizar la modalidad simplificada solo para presentar la declaración jurada y efectuar el pago en término. Esa adhesión no les otorgará las presunciones ni los demás beneficios del régimen.
La restricción para funcionarios comprende a quienes ocupen o hayan ocupado en los cinco años previos cargos con jerarquía no inferior a secretario de Estado, legisladores, concejales, parlamentarios del Mercosur, magistrados judiciales y del Ministerio Público, defensores del pueblo, integrantes del Consejo de la Magistratura y miembros de jurados de enjuiciamiento.
La carga probatoria de las diferencias fiscales
La norma fijó una definición de “discrepancia significativa” para evaluar la declaración simplificada de Ganancias. El criterio se configurará cuando una impugnación implique un incremento o una reducción de quebrantos de al menos 15% respecto de lo declarado, cuando supere el monto previsto en el Régimen Penal Tributario o cuando se detecten comprobantes apócrifos e ingresos computados de manera indebida.
Sin embargo, una diferencia no será considerada significativa si no supera un umbral equivalente a 5% del importe establecido por el Régimen Penal Tributario. Tampoco se tomará en cuenta una rectificativa presentada dentro de los 15 días hábiles posteriores a la notificación de una liquidación administrativa o una determinación de oficio, siempre que se cancelen o regularicen los saldos e intereses.
La carga de demostrar la existencia de una diferencia relevante recaerá exclusivamente en la Agencia de Recaudación y Control Aduanero. El organismo solo podrá utilizar la información declarada por el contribuyente, los datos disponibles en sus sistemas y aquellos aportados por terceros.
Los contribuyentes adheridos deberán canalizar sus operaciones mediante medios autorizados por el Banco Central o la Comisión Nacional de Valores (CNV), con cumplimiento válido cuando el sistema financiero formal intervenga en el origen o en el destino de la operación. Los pagos en efectivo realizados al formalizar escrituras públicas sobre derechos reales de inmuebles quedarán contemplados dentro de esa exigencia.
Hasta el 31 de diciembre de 2027, los fondos utilizados bajo esas condiciones tendrán el tratamiento previsto para el régimen simplificado y, a los efectos del impuesto sobre los Bienes Personales, se considerarán incorporados al patrimonio el día en que se concrete la operación. La constancia de adhesión será un antecedente favorable para los sujetos obligados a prevenir el lavado de activos, aunque subsistirán sus deberes de debida diligencia.
La Unidad de Información Financiera deberá emitir la normativa complementaria en un plazo de 15 días hábiles desde la publicación. Si una impugnación del régimen simplificado es anulada o revocada por una decisión administrativa o judicial firme favorable al contribuyente, se restablecerá la presunción de exactitud y el organismo deberá reintegrar los pagos realizados, con intereses, dentro de los 45 días hábiles.
Sanciones más altas para empleadores rurales
La reforma elevó las multas por incumplimientos en la registración de trabajadores rurales ante el Registro Nacional de Trabajadores Rurales y Empleadores. Las sanciones se aplicarán por falta de inscripción, omisión de registro o información del contrato laboral rural.
Las infracciones leves, vinculadas con declaraciones inconsistentes, tendrán multas de entre $ 120.000 y $ 187.500 por trabajador afectado. Las infracciones graves, por declaraciones falsas, se castigarán con montos de entre $ 375.000 y $ 1.500.000.
La omisión total de la declaración del contrato rural será considerada una infracción muy grave y podrá recibir una sanción de entre $ 1.500.000 y $ 7.500.000 por cada trabajador. Cuando no sea posible individualizar a los afectados, la multa podrá aplicarse globalmente por establecimiento.
En caso de reincidencia dentro de cinco años, el tope máximo de las infracciones muy graves podrá elevarse hasta 50%. Desde el 1 de enero de 2027, las escalas se actualizarán todos los años según la variación anual de la Unidad de Valor Adquisitivo, y el RENATRE deberá publicar las tablas vigentes para cada período calendario.
Las nuevas sanciones rurales alcanzarán a las infracciones cuya constatación material ocurra después de la entrada en vigor de la ley.
Con información de
Infobae
Suscribite!
Y recibí las noticias más importantes!
Y recibí las noticias más importantes!
Nota22.com
LO MÁS VISTO
De cuánto es el salario mínimo en la Argentina en octubre 2026
La medida oficial estableció una nueva escala para trabajadores registrados y define cambios en prestaciones por desempleo y requisitos de acceso a distintos programas
Las consultoras que releva el Banco Central proyectan una baja del PBI en el tercer trimestre, sumando el segundo período en negativo.
La mayor parte de las vacantes se concentra en logística y distribución, debido al avance del e-commerce, pero el retail, la gastronomía y los eventos también suman búsquedas. Las posiciones más demandadas
El retroceso de Lula; la desventaja de Bolsonaro; errores del PT; Flávio y los chinos; la religión como palanca de la política
